
外贸付款方式详解:七种收款方式、地区风险和防骗清单
外贸做了一单,钱没收回来,前面所有的功夫都白费。付款方式选对了,风险就挡掉了一大半。这篇把新手最需要知道的都放在一起:七种收款方式怎么走、各自的坑在哪里、不同地区要注意什么、怎么识别常见骗局。
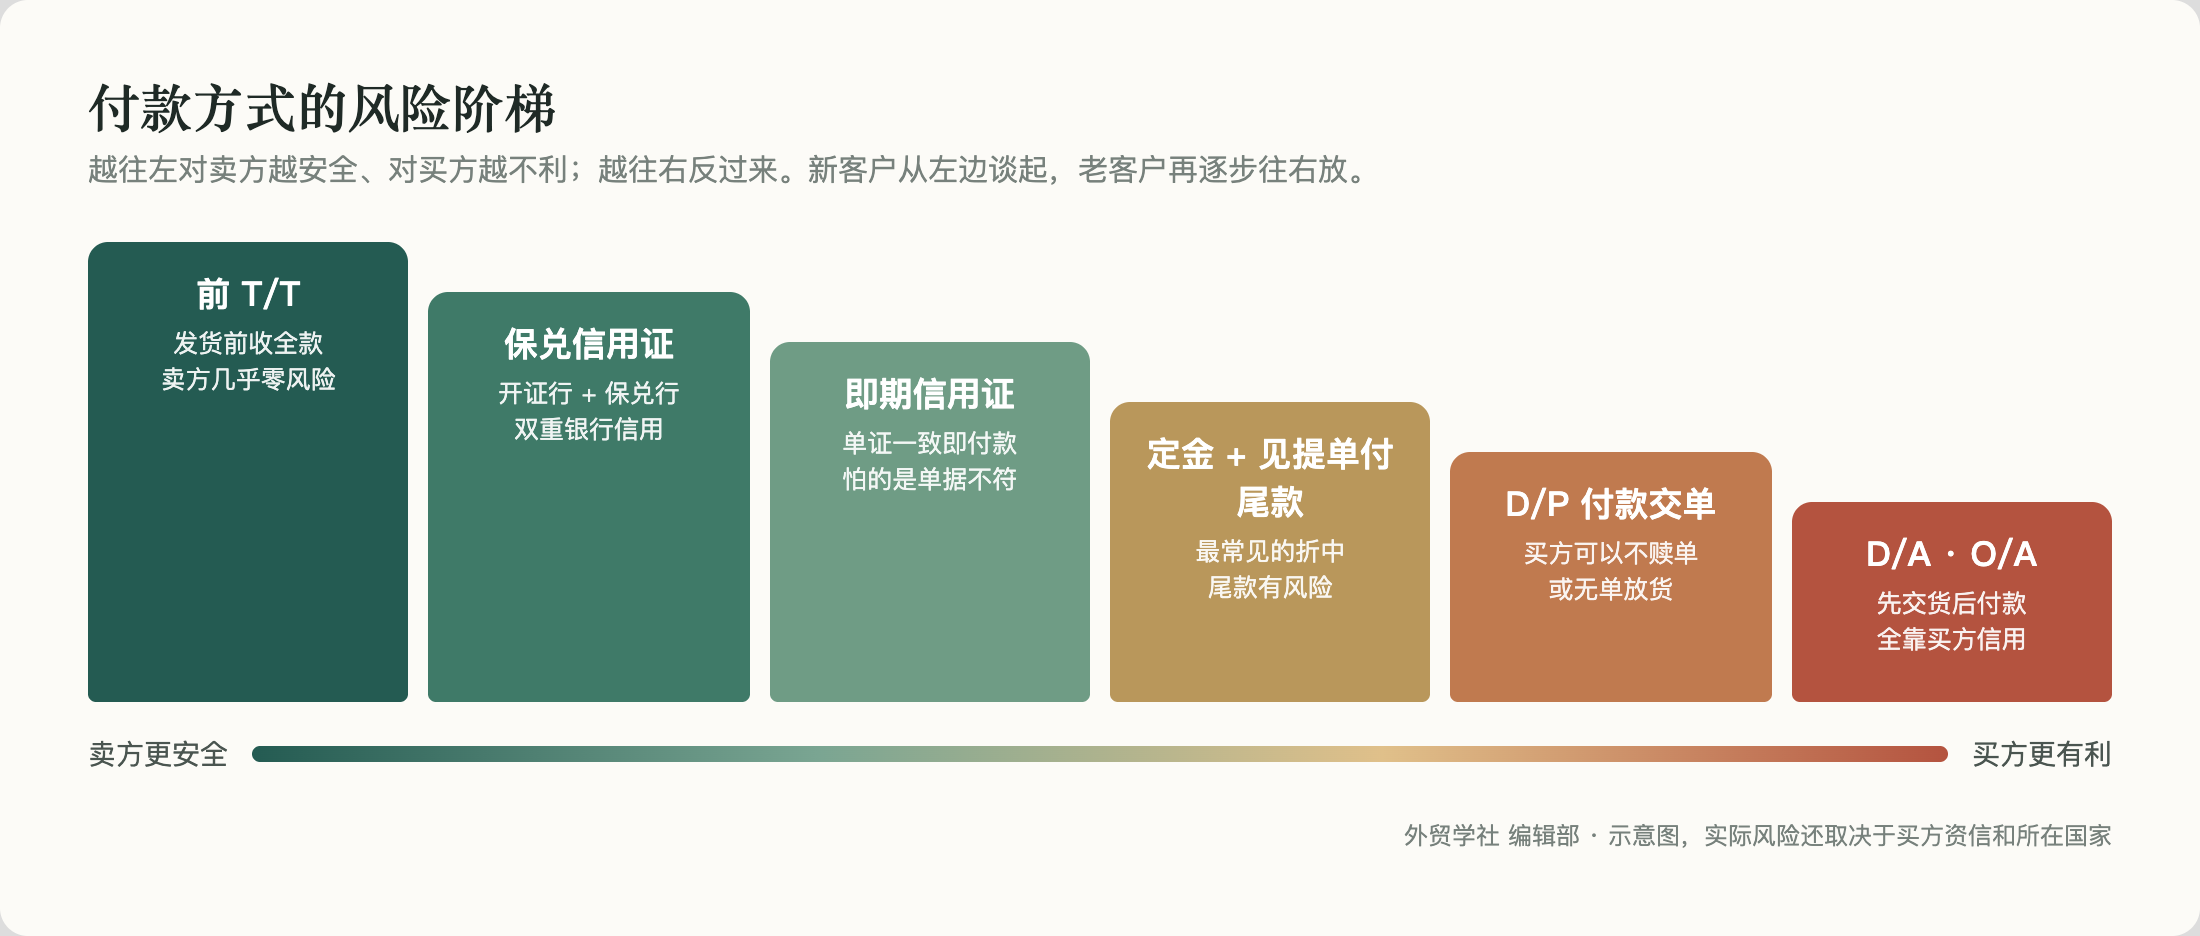
先记住一个原则:付款方式没有「最好」,只有「和这个客户、这个金额、这个国家匹配」。新客户从左边谈起,合作顺利、了解加深之后,再逐步往右放宽。
一、电汇(T/T):最常用,关键看怎么分期
电汇(Telegraphic Transfer)就是买方通过银行把钱直接汇给你,费用低、速度快,是小额和中额订单最常用的方式。它本身没有任何银行担保,安全不安全,全看付款节点怎么安排。
| 安排 | 卖方风险 | 适合 |
|---|---|---|
| 100% 前 T/T(发货前收全款) | 几乎没有 | 样品单、小单、新客户、高风险国家 |
| 30% 定金 + 70% 发货前付清 | 很低 | 新客户,常见的稳妥做法 |
| 30% 定金 + 70% 见提单副本 | 中等,关键在控货 | 最常见的折中方案 |
| 发货后若干天付款(后 T/T) | 高,等同赊销 | 多年老客户,并配信用保险 |
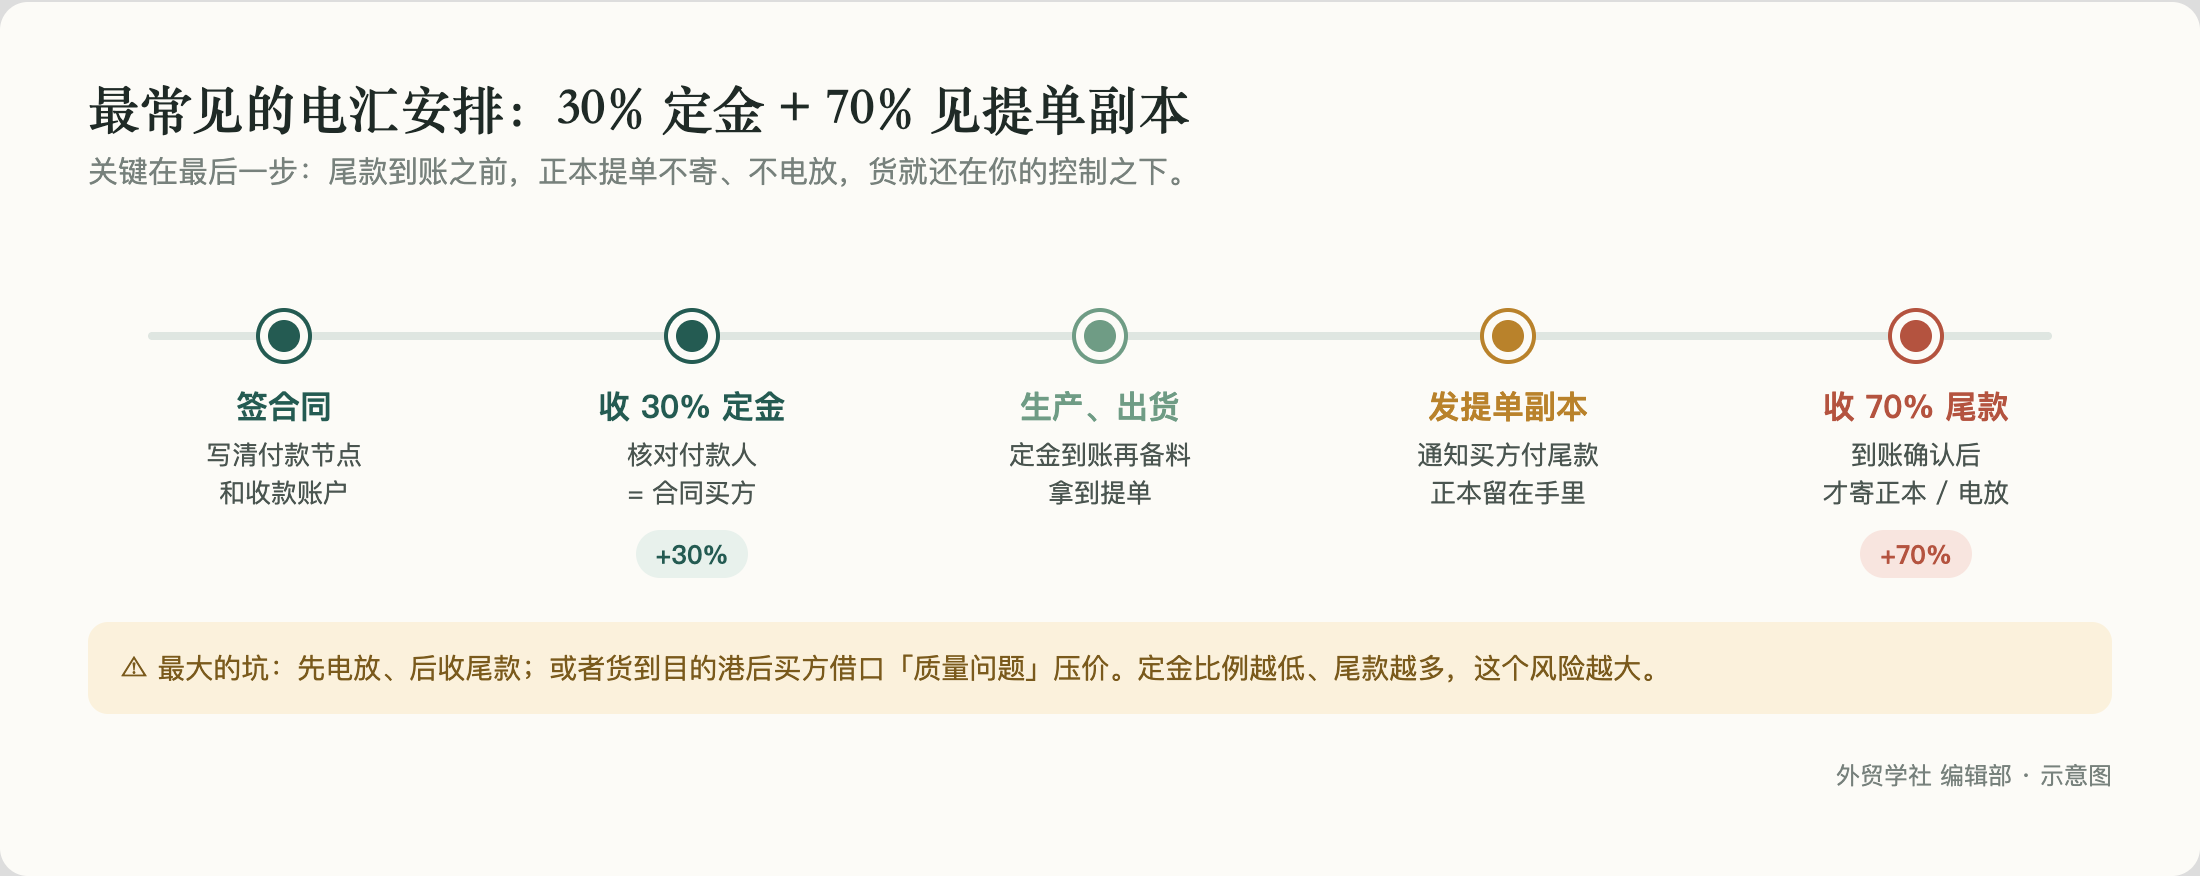
「见提单副本付款」的要点:
- 尾款到账之前,正本提单不寄出、也不做电放。货在谁手里,谈判主动权就在谁手里
- 定金到了再备料生产,别为了赶交期先垫资
- 收到定金时核对:付款人是不是合同上的买方、从哪个国家汇出来的。第三方代付、陌生公司付款都要问清楚原因
电汇的常见坑:
- 买方发来「已付款」的水单截图,你就放货,结果水单是假的或者付款被撤回。以银行到账为准,不以水单为准
- 先电放、后收尾款,货一交出去,买方开始以质量问题为由压价
- 定金比例太低(比如 10%),买方弃货的成本很小
二、信用证(L/C):用银行信用替代买方信用
信用证是买方的银行(开证行)开出的有条件的付款承诺:只要你在规定时间内交出与信用证条款完全一致的单据,银行就必须付款,不管买方愿不愿意。国际通行规则是国际商会的 UCP600。
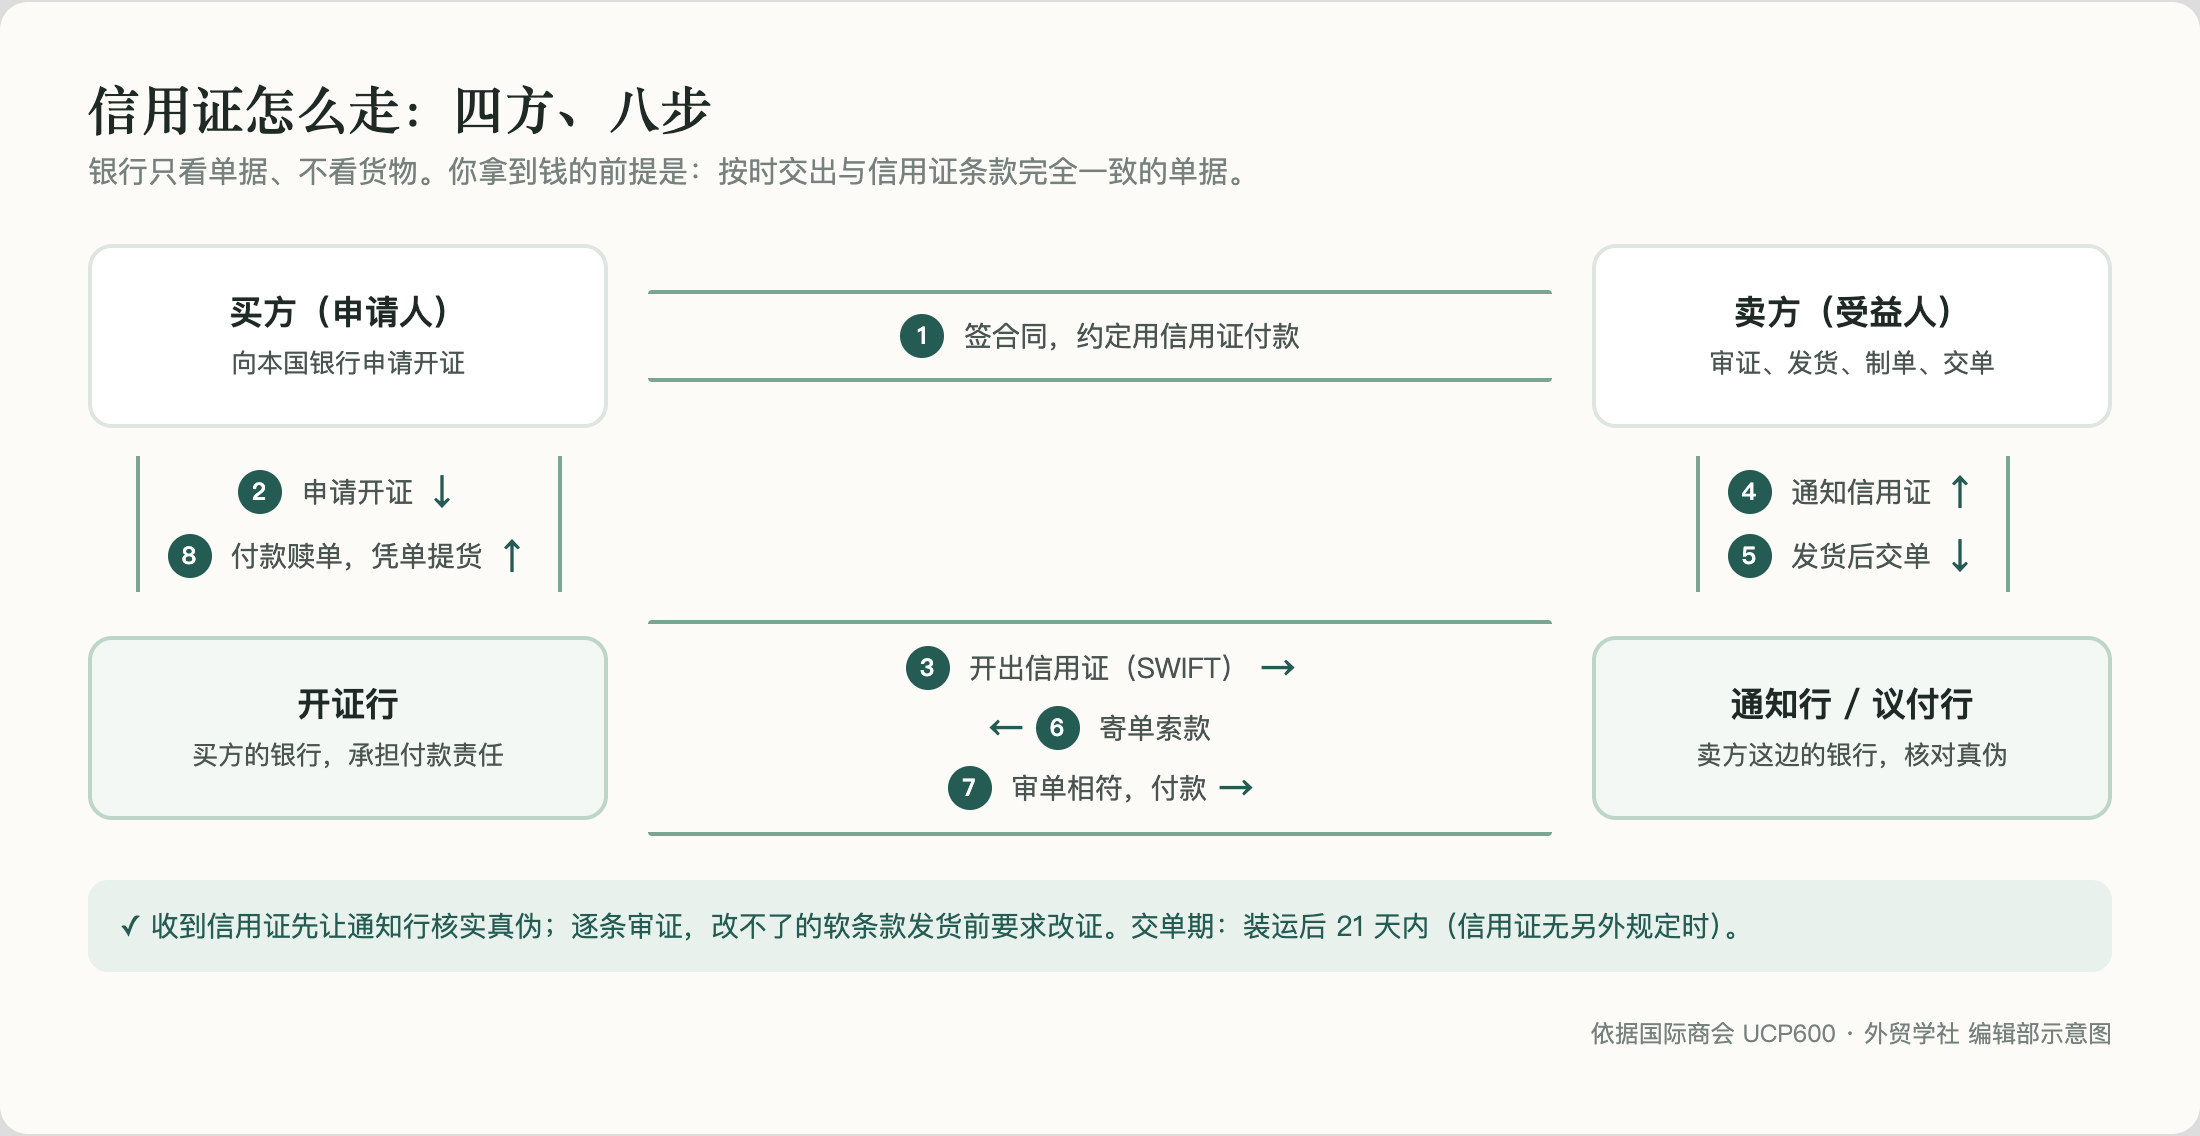
几个概念:
- 即期信用证:单据审核相符后马上付款;远期信用证:承兑后到期(比如 90 天)再付款
- 不可撤销:UCP600 下的信用证都是不可撤销的,开出后不能单方面修改或取消
- 保兑信用证:由另一家(通常是你熟悉的、信用好的)银行加具保兑,开证行付不出钱时由保兑行付。开证行所在国风险较高、或者开证行本身资信一般时,一定要求加保兑
信用证的风险在哪里:
- 单据不符被拒付:这是最常见的风险。晚交单、金额超了、品名描述不一致、提单有批注,都可能被拒付(详见「收汇与结算」版《信用证最常见的单据不符点》一文)
- 软条款:比如「凭买方签字的检验证书议付」,买方不签字,你就永远满足不了条件。收到信用证先审证,做不到的条款发货前要求改证
- 开证行风险:开证行本身资信差,或者所在国外汇短缺,银行也可能付不出来。这时候靠保兑和信用保险
- 假信用证:伪造的信用证或者冒充银行发来的「信用证」。所有信用证都要经过你的通知行核实真伪,不接受买方直接发来的扫描件
信用证手续多、费用高,适合金额大、新客户、或者买方所在国风险较高的订单。
三、托收(D/P、D/A):银行只转交单据,不承担付款责任
托收是你发货后把全套单据交给银行,由银行转交给买方所在国的代收行,银行只负责按指示交单,不保证付款。国际规则是国际商会的 URC522。
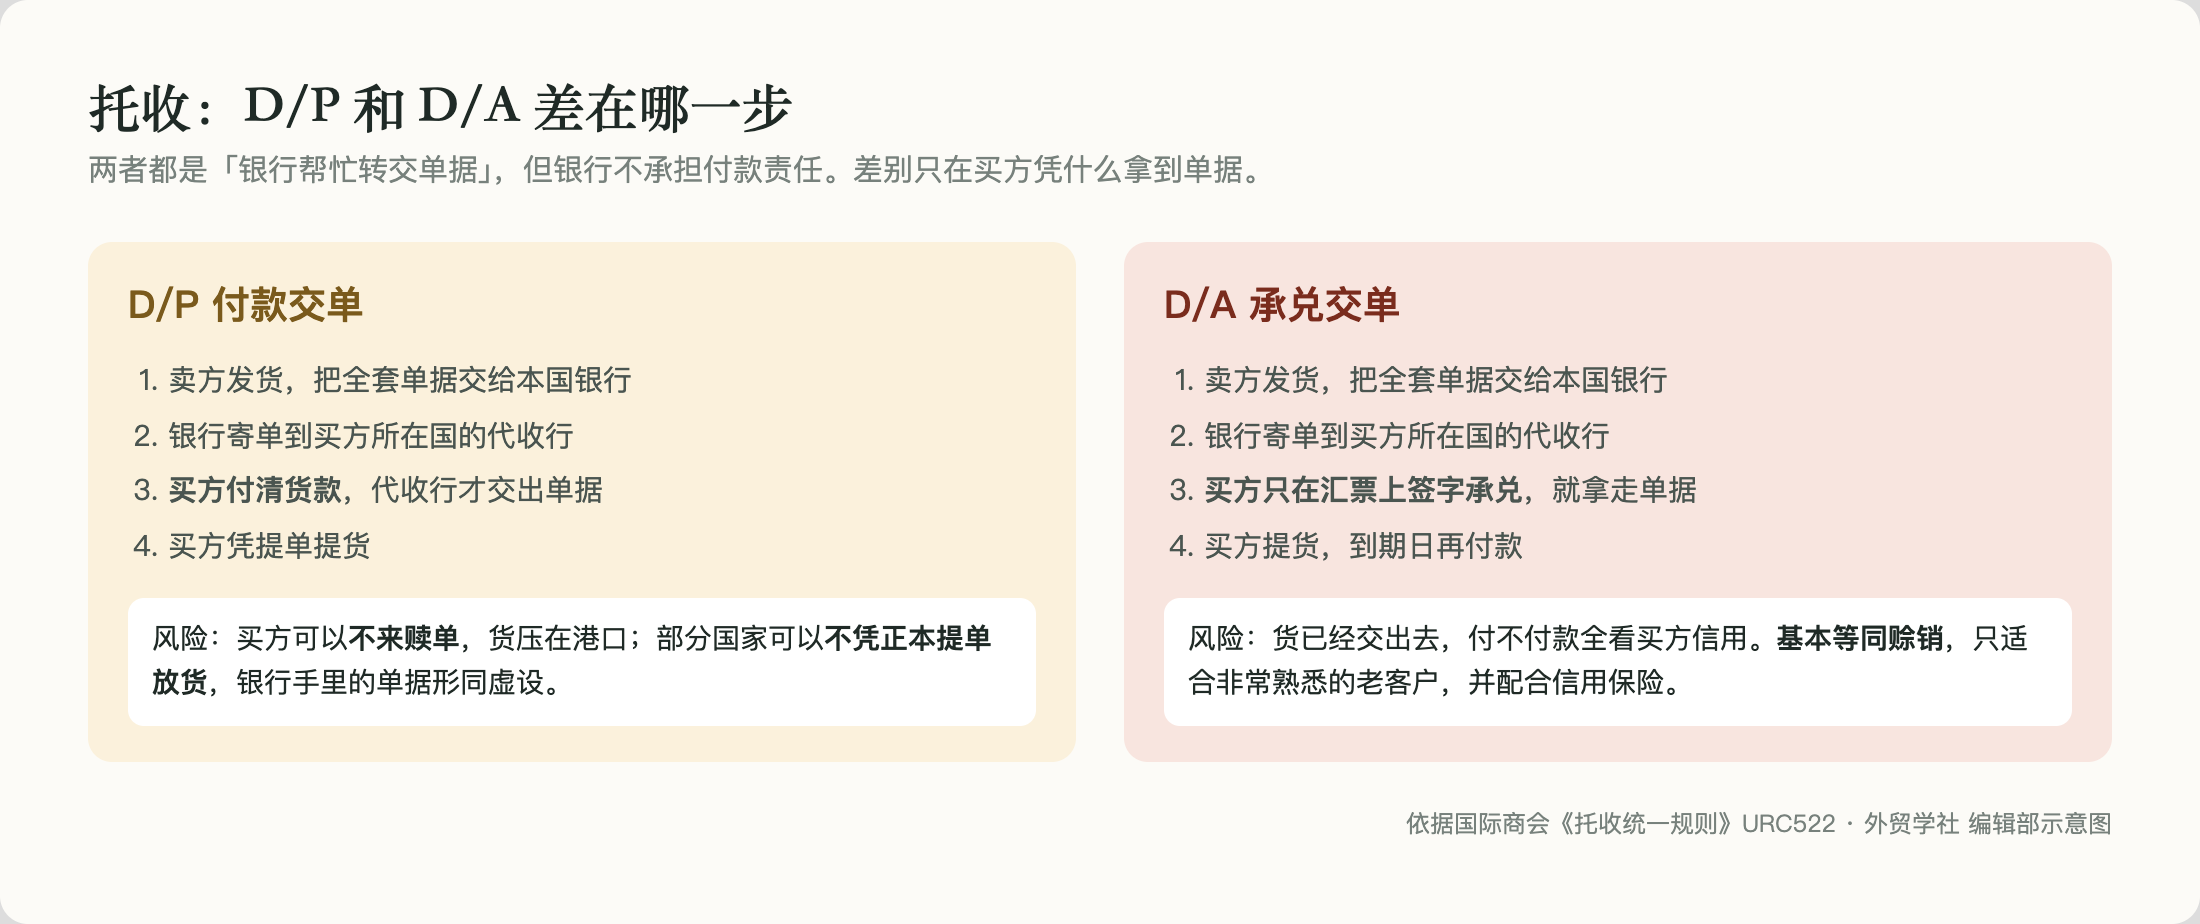
D/P(付款交单):买方付清货款,代收行才交出提单。看起来安全,其实有两个大坑:
- 买方不来赎单:市场行情变了、找到更便宜的货,买方就不来付款,货压在目的港,产生滞港费,最后你只能降价、转卖或者运回来
- 无单放货:部分国家的法规或港口惯例,允许收货人不凭正本提单提货(见下文地区风险),银行手里的单据形同虚设
D/A(承兑交单):买方只要在汇票上签字承兑,就能拿走单据提货,到期日再付款。货已经交出去了,付不付款全看买方信用,基本等同赊销。
托收只适合非常熟悉、有长期付款记录的老客户,而且建议配合出口信用保险。
四、赊销(O/A)
赊销(Open Account)是先发货、交单据,买方在约定账期(比如发票日后 30 天、60 天)再付款。欧美大型零售商、品牌商很常用,对卖方风险最高。
- 只对资信可靠的大客户使用,下单前做资信调查
- 控制信用额度:同一时间欠款不超过一个上限
- 投保出口信用保险,并按保险公司批复的额度发货
- 海外政府采购通常是交货验收后按合同付款,账期一般在 30 天左右,信用风险低,但要把资金占用成本算进报价
五、平台担保交易、PayPal 和信用卡
- 平台担保交易(如阿里巴巴国际站的信用保障):平台先收买方的钱,确认收货后放款,适合平台上的小额订单。规则以平台为准
- PayPal、信用卡:到账快,适合样品费和小额订单。风险是拒付(chargeback):买方可以在收到货后向发卡行申请退款,卖方要提供发货和签收证据。大额订单不要用,高价值货物务必保留物流签收记录
- 西联汇款等:可以用于小额,但要警惕有人利用它做诈骗,只收不退、不接受「多付了请退差额」
六、地区风险:看国家,更要看风险类型
同一个买家,换到不同的国家,风险可能完全不同。评估一个新市场,重点看三类风险:
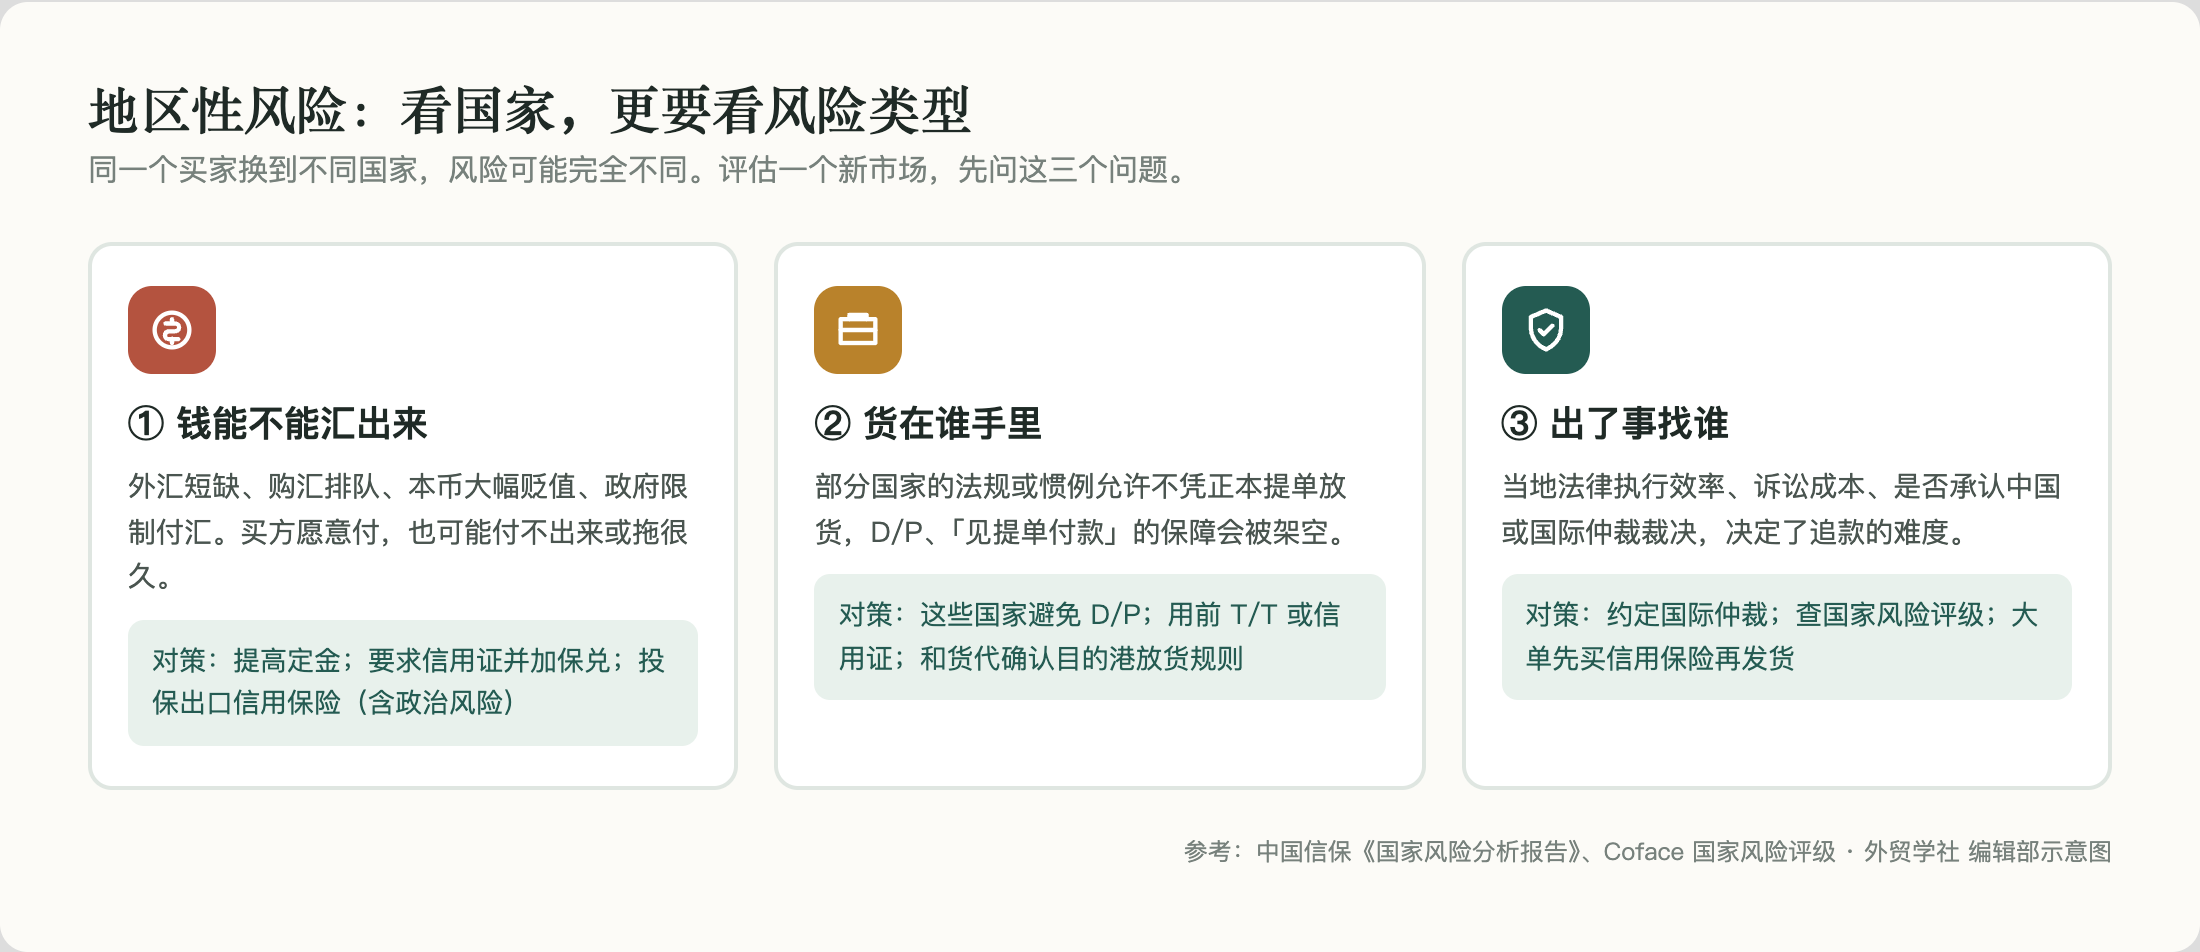
1. 钱能不能汇出来(外汇和政治风险)
一些国家外汇储备紧张、本币大幅贬值,会出现购汇排队、限制付汇。买方即使愿意付款,钱也可能汇不出来或者拖很久。另外,战争、制裁、政局动荡也会让付款突然中断。
怎么判断:
- 查中国出口信用保险公司(中国信保)每年发布的《国家风险分析报告》和国家风险参考评级
- 查国际信用保险机构的国家评级,如 Coface(A1 最低风险到 E 最高风险,共 8 级)
- 看新闻:本币一年内是否大幅贬值、是否有外汇管制政策、是否在制裁名单上
对策:提高定金比例或前 T/T;用信用证并要求国际大银行加保兑;投保包含政治风险的出口信用保险。
2. 货在谁手里(无单放货)
有的国家法规或港口惯例允许不凭正本提单放货。例如,巴西 2013 年起调整了进口放货流程,收货人办完清关后可以凭海关的货物放行证明提货,而不是凭正本提单;公开资料显示,秘鲁、智利等国也有类似的做法。在这些国家,「D/P」和「见提单付尾款」的保障就会被架空:你以为正本提单还在手里,货其实已经被提走了。
对策:
- 发往这类国家,避免 D/P,尽量前 T/T 或信用证
- 出货前和货代、船公司确认目的港的放货规则
- 尽量争取由你指定货代(CIF / CFR 等),而不是买方指定货代的 FOB,便于掌控货物
- 大额订单投保出口信用保险
3. 出了事找谁(法律和追偿环境)
有些国家法律执行效率低、诉讼成本高,或者对外国仲裁裁决的承认和执行困难,追款会非常难。
对策:合同约定国际仲裁(如 ICC、新加坡国际仲裁中心、中国国际经济贸易仲裁委员会);下大单之前先查对方国家是否为《纽约公约》缔约国;不确定时先买信用保险再发货。
一个提醒:看风险,不看标签
国家风险评级说的是整体的宏观风险,不代表那个国家的每个客户都不可靠,也不代表低风险国家就没有骗子。国家风险决定付款方式的底线,客户资信决定你能放多宽。 两件事都要查。
七、常见骗局和防范
1. 邮件被盗,冒充对方改收款账户
这是外贸里损失最大、也最常见的骗局之一:骗子入侵你或客户的邮箱,潜伏下来看往来邮件,在付款前冒充一方发邮件说「公司换了银行,请付到新账户」。
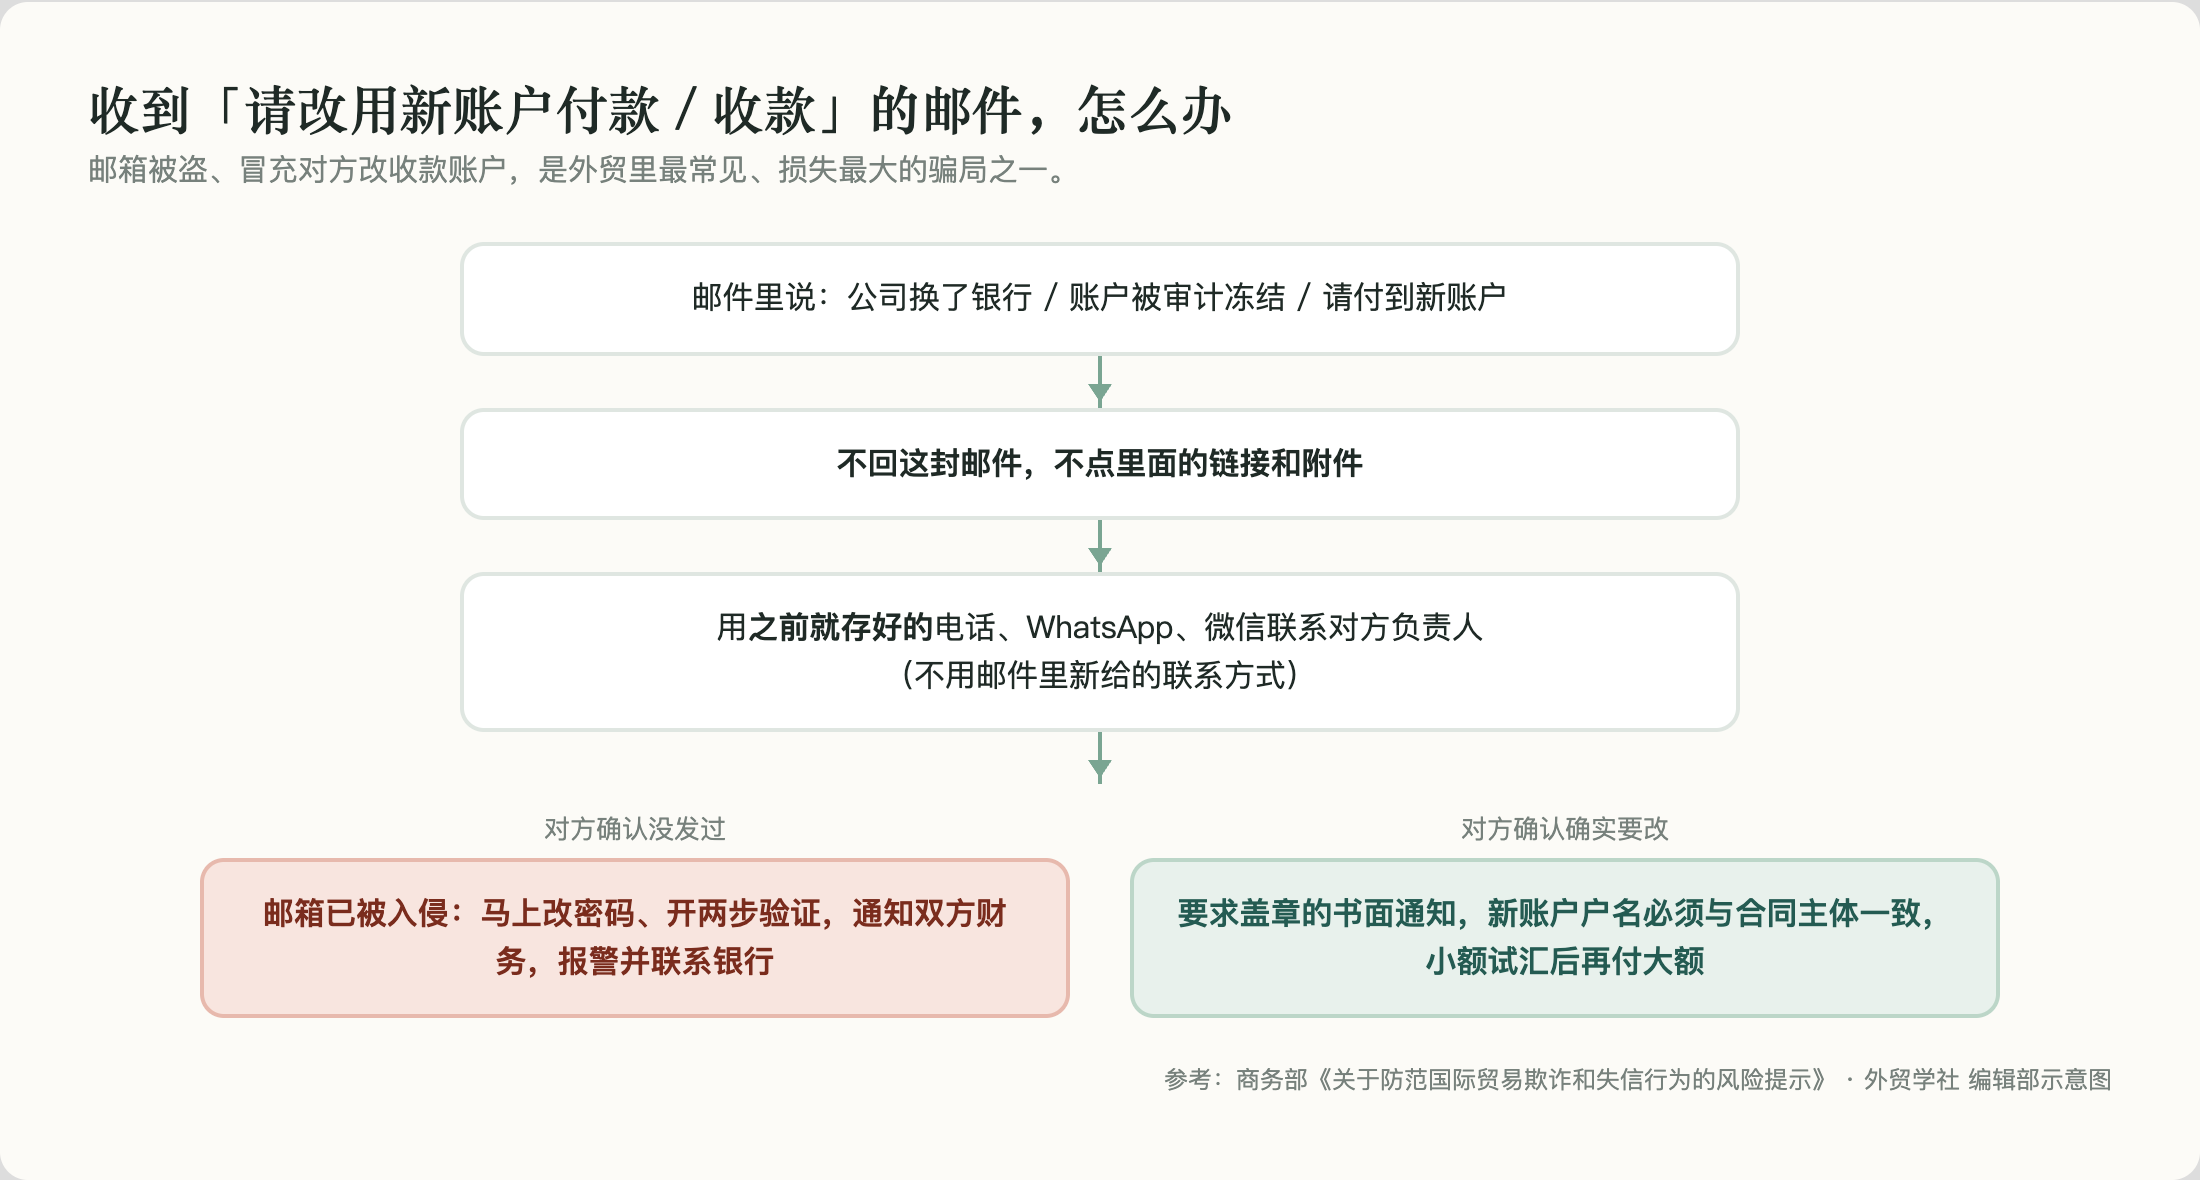
防范:
- 邮箱开启两步验证,定期改密码,不点来历不明的链接
- 在合同里写明「收款账户变更必须经书面盖章通知,并电话确认」
- 任何改账户的要求,一律用事先存好的电话或即时通讯工具向对方负责人核实,不用邮件里新给的联系方式
- 新账户的户名应当与合同主体一致,不向私人账户付款、不从私人账户收款
2. 假水单
买方发来付款凭证截图,催你发货。凭证可能是 P 图,也可能是付款后又撤回。
- 以银行到账为准,让财务确认钱已经进账户
- 核对付款人名称、付款国家与合同是否一致
3. 假信用证、假保函
- 信用证必须通过你的银行(通知行)收到并核实,不接受买方直接发来的扫描件
- 警惕要求你先付「开证费」「认证费」「保证金」的情况,正常交易里开证费用由买方承担
4. 冒充知名大公司、政府机构
冒用真实大公司或政府部门的名义下大单、要求赊销,或者要求先交各种费用。
- 用对方官网公布的电话独立核实,不用邮件签名里的电话
- 查对方的工商登记信息(很多国家有公开查询系统,如巴西的 CNPJ,见「风险与合规」版)
- 核对邮箱域名,警惕与官网相似但不同的域名
5. 主动要求你投保「信用保险」的买家
出口信用保险保障的是商业信用风险(买方破产、拖欠),不赔付诈骗损失。遇到买方主动要求你投保、并以此为由要求长账期的,反而要更加警惕。
八、出口信用保险:给赊销和高风险国家上一道保险
中国出口信用保险公司(中国信保) 是国内专门做出口信用保险的政策性保险公司,主要承保:
- 商业风险:买方破产、无力偿付、拖欠货款、拒收货物
- 政治风险:买方所在国外汇管制、禁止汇兑、战争、政局动荡等导致无法收汇
投保后,可以在发货前向保险公司申请买方信用限额,保险公司会对买方做资信评估,这本身就是一道很好的筛选。很多地方政府对企业投保出口信用保险有保费补贴,可以向当地商务部门咨询。
九、新手付款方式选择表
| 情况 | 建议 |
|---|---|
| 新客户、小单或样品 | 前 T/T 全款 |
| 新客户、中等金额 | 30% 定金 + 70% 发货前付清,或即期信用证 |
| 新客户、大单 | 即期信用证;高风险国家加保兑 |
| 高风险国家(外汇紧张、政局不稳) | 前 T/T 或保兑信用证,配政治风险保险 |
| 存在无单放货风险的国家 | 避免 D/P,前 T/T 或信用证 |
| 合作多年、付款记录良好的老客户 | 可放宽到见提单付款、D/P,甚至赊销,配合信用保险 |
| 海外政府采购 | 按合同交货验收后付款,信用风险低,注意资金占用 |
十、发货前的最后自查
- [ ] 付款方式、付款节点、收款账户在合同里写清楚了
- [ ] 定金已经实际到账,付款人与合同买方一致
- [ ] 信用证已经通知行核实,所有条款都能做到
- [ ] 目的国有没有外汇管制、无单放货的情况
- [ ] 大额或赊销订单,已经申请信用保险限额
- [ ] 正本提单什么时候、在什么条件下交出,内部已经说清楚
参考来源:
- 国际商会《跟单信用证统一惯例》UCP600、《托收统一规则》URC522
- 商务部《关于防范国际贸易欺诈和失信行为的风险提示》;中国外经贸企业服务网(12335.mofcom.gov.cn)风险预警栏目
- 中国出口信用保险公司《国家风险分析报告》(2025 年版于 2025 年 10 月发布)
- Coface 国家风险评级(coface.com,A1 至 E 共 8 级)
- 关于巴西等国无单放货的公开法律分析(东方律师网等)
本文为编辑部整理的通用知识,不构成法律或财务意见。具体交易请结合合同条款、银行和保险公司的意见。